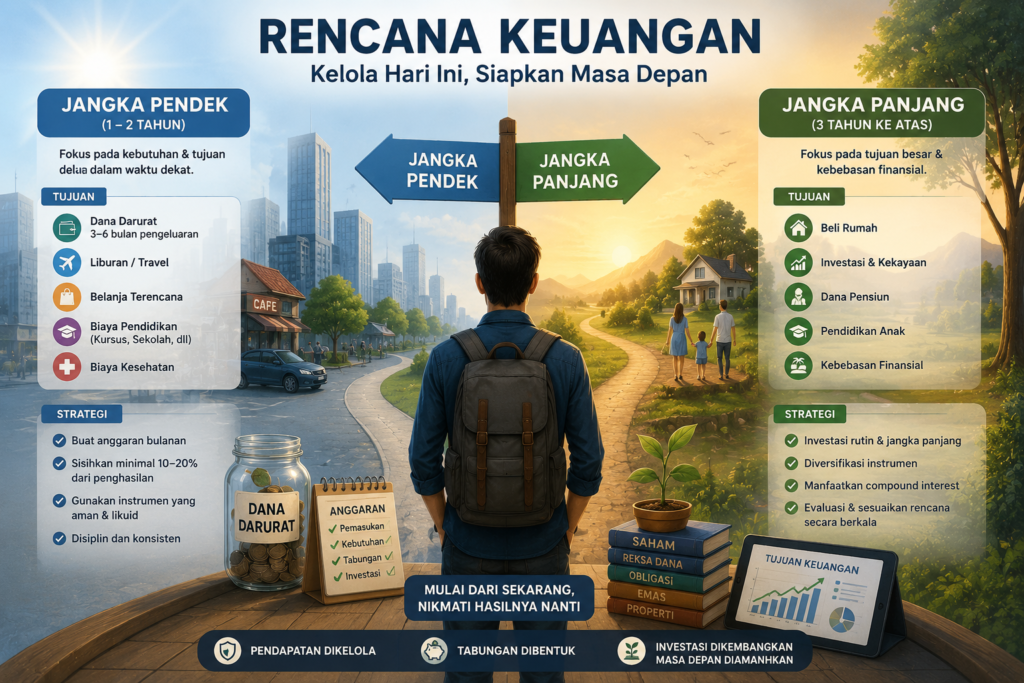
Impian Banyak orang memiliki finansial seperti membeli rumah, memiliki dana darurat, mempersiapkan dana pendidikan anak, atau menikmati masa pensiun yang tenang. Namun, beberapa orang merasa kesulitan karena tidak memiliki rencana keuangan yang jelas.
Memang tidak bisa disangkal juga, namun juga perlu difahami jika membuat rencana keuangan bukan cuma untuk orang dengan penghasilan besar. Siapa pun dapat melakukannya, bahkan jika baru memulai mengatur keuangan dari nol dan dari sekarang.
Melalui perencanaan keuangan yang tepat, kita dapat mengelola penghasilan dengan lebih terarah, mengurangi risiko masalah keuangan, serta meningkatkan peluang mencapai tujuan finansial di masa depan.
Apakah Perlu Rencana Keuangan?
Rencana keuangan bertujuan sebagai peta yang membantu Anda menentukan arah pengelolahan uang. Tanpa perencanaan, seringkali pengeluaran cenderung dilakukan secara spontan dan asal sehingga mempersulit untuk mencapai tujuan financial
Pegangaset menyusun Beberapa poin manfaat memiliki rencana keuangan :
- Membantu menentukan prioritas keuangan.
- Mengontrol pengeluaran.
- Mempermudah mencapai tujuan finansial.
- Mengurangi stres keuangan
- Mempersiap saat kondisi darurat.
Perbedaan Tujuan Jangka Pendek dan Jangka Panjang
Sebelum menyusun rencana keuangan, akan sangat penting untuk memahami perbedaan keduanya.
Tujuan Keuangan Jangka Pendek
Biasanya memiliki jangka waktu kurang dari 1–3 tahun. Seperti :
- Membentuk dana darurat.
- Melunasi utang konsumtif.
- Menyiapkan dana liburan (jika perlu)
- Menabung untuk biaya pernikahan.
Tujuan Keuangan Jangka Panjang
Memiliki jangka waktu lebih dari 3 tahun. Seperti :
- Membeli rumah.
- Dana pendidikan anak.
- Dana pensiun.
- Modal usaha.
- Kebebasan finansial.
Dengan membedakan keduanya, Anda dapat menentukan strategi yang lebih tepat.
Langkah Membuat Rencana Keuangan
1. Memahami Kondisi Keuangan Saat Ini
Pondasi untuk memulai adalah mengetahui kondisi keuangan Anda saat ini.
- Total penghasilan bulanan.
- Pengeluaran rutin.
- Jumlah tabungan.
- Utang yang dimiliki.
- Aset yang dimiliki.
Dengan mengetahui keuangan saat ini, Anda dapat menyusun target yang realistis.
Jika belum terbiasa mencatat keuangan, Anda dapat membaca artikel contoh Pencatatan Keuangan Harian yang Mudah Dilakukan.
2. Membuat Tujuan Secara Spesifik
Mungkin Banyak orang gagal mencapai tujuan finansial karena target yang terlalu umum dan harus diperbaiki.
misal : ❌ “Saya ingin punya banyak tabungan” >> ✅ “Saya ingin memiliki dana darurat sebesar Rp15 juta dalam waktu 12 bulan.”
Gunakan metode SMART
| Specific | Tujuan harus jelas. |
| Measurable | Bisa diukur |
| Achievable | Sesuai Kemampuan |
| Relevant | Sesuau Kebutuhan |
| Time-bound | Memiliki Batas Waktu |
3. Memiliki Prioritas Keuangan
Tentu dalam setiap rencana perlu adanya prioritas. Tidak semua tujuan harus dicapai sekaligus. Beberapa Urutan prioritas yang bisa dipakai.
- Kebutuhan pokok.
- Dana darurat.
- Pelunasan utang berbunga tinggi.
- Tabungan tujuan jangka pendek.
- Investasi jangka panjang.
Memahami prioritas akan membantu Anda menggunakan penghasilan dengan lebih efektif.
Untuk memahami prioritas pengeluaran, baca juga: Perbedaan Kebutuhan dan Keinginan yang Disalahartikan
4. Buat Anggaran Bulanan
Membuat anggaran akan membantu untuk memastikan setiap rupiah memiliki tujuan.
Contoh sederhananya :
| Kategori | Prosentase |
| Kebutuhan pokok | 50% |
| Tabungan & investasi | 20% |
| Dana darurat | 10% |
| Keinginan | 20% |
Persentase ini dapat disesuaikan dengan kondisi masing-masing.
5. Hitung Target Tabungan
Misalnya Anda ingin memiliki dana darurat Rp12 juta dalam satu tahun.
Perhitungannya:Rp12.000.000 ÷ 12 bulan = Rp1.000.000 per bulan.Dengan begitu, target terasa lebih realistis dan mudah dijalankan.
Untuk panduan lebih lengkap mengenai dana darurat, baca juga: Cara Menyusun Dana Darurat Secara Bertahap.
6. Siapkan Strategi untuk Tujuan Jangka Panjang
Tujuan jangka panjang biasanya membutuhkan waktu lebih lama sehingga memerlukan konsistensi.
Beberapa strategi yang dapat dilakukan:
- Menabung secara otomatis setiap bulan.
- Meningkatkan kemampuan untuk menambah penghasilan.
- Melakukan evaluasi berkala.
- Mempertimbangkan instrumen investasi sesuai profil risiko.
Yang terpenting adalah memahami risiko sebelum memutuskan berinvestasi.
7. Evaluasi Secara Berkala
Rencana keuangan bukan sesuatu yang bersifat tetap.
Lakukan evaluasi setiap bulan atau setiap tiga bulan dengan mempertimbangkan:
- Apakah target tercapai?
- Apakah pengeluaran sesuai anggaran?
- Apakah ada perubahan kondisi keuangan?
- Apakah tujuan perlu disesuaikan?
Evaluasi rutin membantu menjaga disiplin finansial.
Contoh Rencana Keuangan Sederhana
Target Jangka Pendek
| Tujuan | Target | Waktu |
| Dana darurat | Rp12.000.000 | 12 bulan |
| Laptop baru | Rp6.000.000 | 10 bulan |
| Liburan keluarga | Rp3.000.000 | 8 bulan |
Target Jangka Panjang
| Tujuan | Target | Waktu |
| DP Rumah | Rp80.000.000 | 5 tahun |
| Pendidikan Anak | Rp100.000.000 | 10 Tahun |
| Dana Pensiun | Menyesuaikan Kebutuhan | 20 Tahun |
Kesimpulan
Membuat rencana keuangan jangka pendek dan jangka panjang merupakan langkah penting untuk mencapai kondisi finansial yang lebih sehat. Dengan mengetahui kondisi keuangan saat ini, menentukan tujuan yang spesifik, membuat anggaran, serta melakukan evaluasi berkala, Anda dapat lebih mudah mencapai berbagai target keuangan.
Tidak perlu menunggu penghasilan besar untuk mulai merencanakan keuangan. Justru, kebiasaan mengelola uang dengan baik sejak dini akan memberikan manfaat yang lebih besar di masa depan.
Mulailah dari langkah sederhana hari ini, karena keputusan kecil yang konsisten dapat membawa perubahan besar bagi kondisi finansial Anda di kemudian hari.